美银:今夜CPI“下行意外”影响更大,若核心CPI意外走低或将排除9月加息
今夜美国7月CPI数据将成为美联储9月是否加息的关键试金石。
据追风交易台消息,8月11日,美银美林利率策略师Meghan Swiber等发布研究报告,对美国7月CPI数据进行前瞻分析,基准预测是7月整体CPI环比+0.1%(同比+3.4%),核心CPI环比+0.2%(同比+2.5%)——均与市场共识一致。美银维持今年加息三次的基准预测。
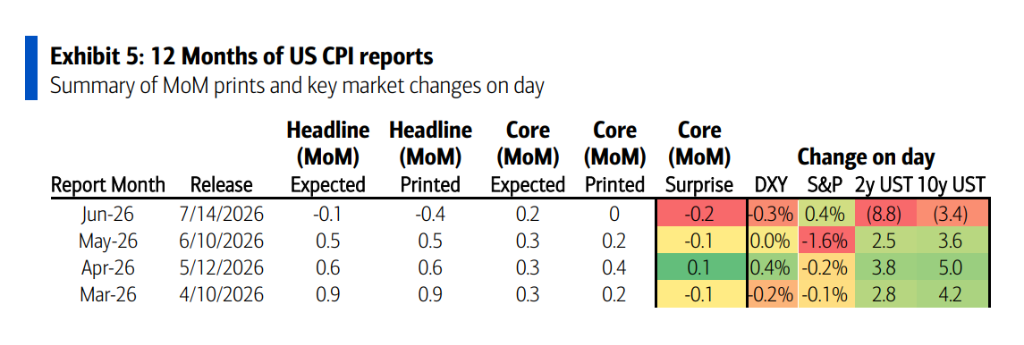
但分析师表示,美债利率和美元对通胀“下行意外”的敏感度高于同等幅度的“上行意外”。此前6月CPI已超预期走软,7月若再度低于预期,将直接动摇美联储9月加息的基础。
基准情景:通胀回归趋势
美银将6月的通胀超预期下滑定性为“一次性事件”,预计7月数据将回归近期趋势。
分析师基准预测是:
-
整体CPI:环比+0.1%,同比+3.4%。尽管中东局势再度升温带来能源价格波动,但7月加油站均价实际低于6月,食品通胀预计维持趋势性的+0.2%。
-
核心CPI:环比+0.20%,同比+2.5%,将是今年1月以来最低读数。核心商品通胀保持温和,核心服务(含住房及住房以外服务)预计反弹至趋势水平,环比约+0.3%。
-
风险双向均衡:机票、二手车、外出住宿等波动性分项可能超预期走强;但机动车保险的下行趋势也可能延续。
这一预测下,9月加息并非板上钉钉,关键仍在于随后核心PCE数据的走向。
关键判断:通胀下行意外的冲击更大
分析师写道:“我们预计美国利率和美元对下行意外的反应,将大于等幅度上行意外的反应。”
该行预测:
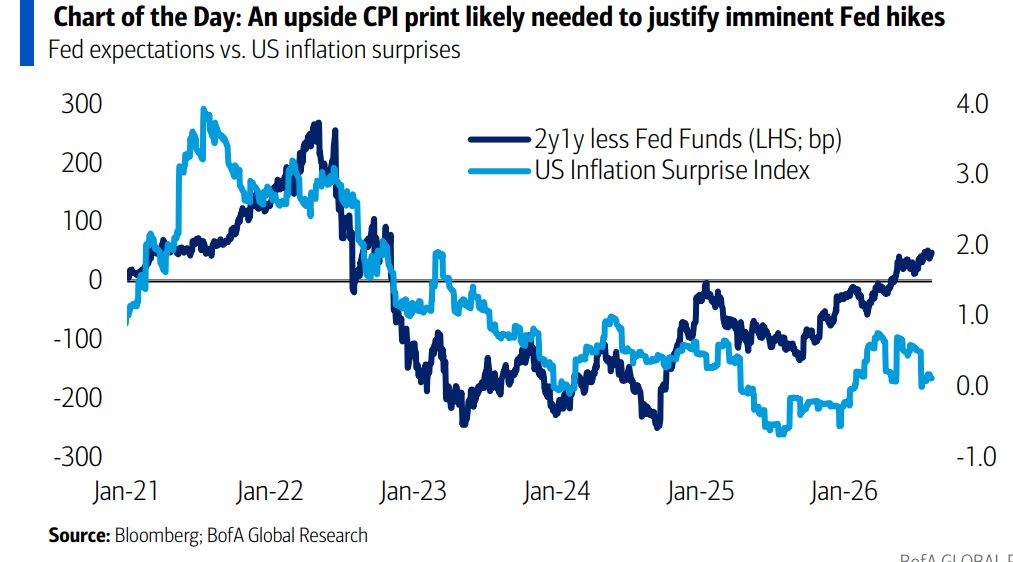
- 若数据偏强(核心CPI环比+0.3%):9月加息重回议程,但不会就此“锁定”——因为9月FOMC前还有8月数据,且沃什主席的态度明显偏谨慎,最终决定仍存变数。
- 若数据偏软(核心CPI环比+0.1%):9月加息基本出局,同时将对市场定价的年内约30bp加息预期构成显著挑战。
换句话说,偏强的数据只是“打开一扇门”,偏软的数据则是“关上一扇门”。
美债利率市场:跌比涨更敏感
通胀下行意外触发的美债利率下跌幅度,明显大于上行意外触发的利率上升幅度。从具体数字看:
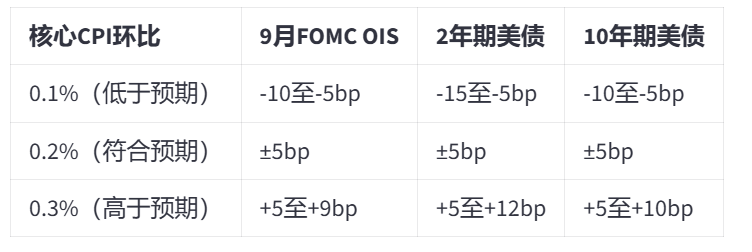
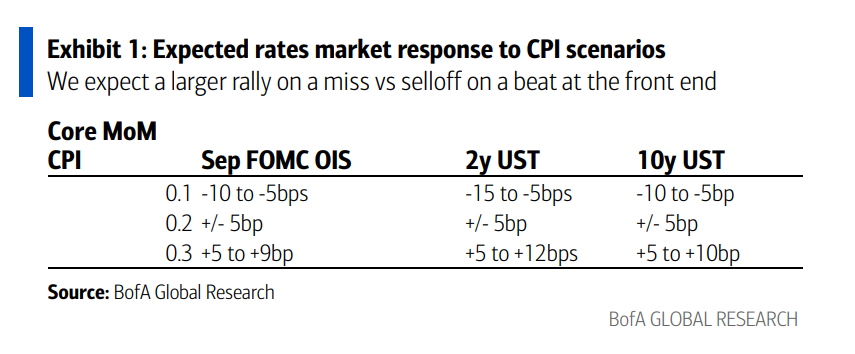
分析师表示,仓位结构进一步放大这种不对称。CTA和主动型债券基金目前持有大量短久期头寸,且空头尤其集中在短端。一旦通胀数据偏软,空头平仓将推动收益率曲线出现“牛市陡峭化”,放大下行幅度。
彭博美联储情绪指数同样显示,当前官员的表态偏向温和鹰派,这意味着数据偏软后官员转鸽的空间,大于数据偏强后进一步转鹰的空间。
美元:另一次叙事切换?
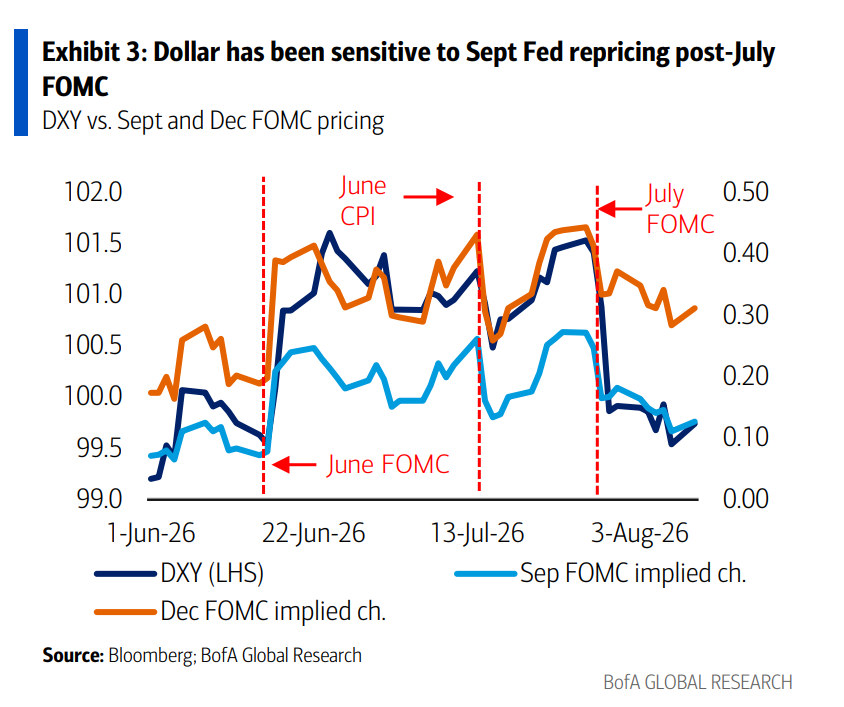
美元同样面临不对称风险。美银指出,自沃什就任以来,美元走势基本跟随联储加息预期的起伏做了一次“完整的来回”。
- 若数据偏强:美元近期跌幅有望部分收复,但8月数据悬念和市场对沃什意图的不确定性,将限制反弹空间。
- 若数据偏软:鹰派预期受到实质性打压,9月加息出局,年底加息预期也将受到冲击,美元面临进一步下行压力。
美银同时指出,美元期货仓位仍偏多头,期权偏度则接近中性——仓位结构同样指向软数据情境下更大的下行空间。
核心PCE才是美联储真正的锚
分析师给出了三种核心PCE情景:
情景一:核心PCE未来两个月均值≥25bp 9月加息"几乎板上钉钉"。届时核心PCE同比将维持在3.3%,即便方法论调整带来20-30bp下修,仍将高于3%。美银认为,这足以推动Waller、Cook、Jefferson、Barr加入Hammack、Logan、Kashkari的鹰派阵营。
情景二:核心PCE均值<20bp 9月加息基本出局。但美银补充,"即便如此,通胀仍处高位,我们仍认为需要更高利率才能将潜在通胀压回2%",年内晚些时候仍可能加息。
情景三:核心PCE均值在20-25bp之间 9月加息"五五开"。主席Warsh届时将同时拥有支持加息或暂停的票数,关键在于他近期表态究竟是真正的鹰派信号,还是7月新闻发布会上鸽派立场的延续。
本资讯中除公开信息外的其他数据均是基于公开信息(包括但不仅限于行业新闻、研讨会、展览会、企业财报、券商报告、国家统计局数据、海关进出口数据、各大协会和机构公布的各类数据等等),并依托废废网/道奇财经内部数据库模型,由研究小组进行综合分析和合理推断得出,仅供参考,不构成决策建议,客户决策应自主判断,与废废网/道奇财经无关。
废废网/道奇财经对本声明条款拥有最终解释权,并保留根据实际情况对声明内容进行调整和修改的权利。
 昨日访问量统计:pv:
 鲁公网安备 37130202371526号